Jakarta, PBSN – Drama IHSG memasuki episode baru. Prabowo menantang MSCI, Dasco cs menggelar #BuyIndonesia, analis domestik bersiap meniup terompet patriotisme. Begitu indeks menghijau, suasananya seperti negeri ini baru saja menjajah Wall Street menggunakan senjata pemungkas bernama semangat kebangsaan. Lantas, gimana pandangan ekonom Singapura dan Malaysia?
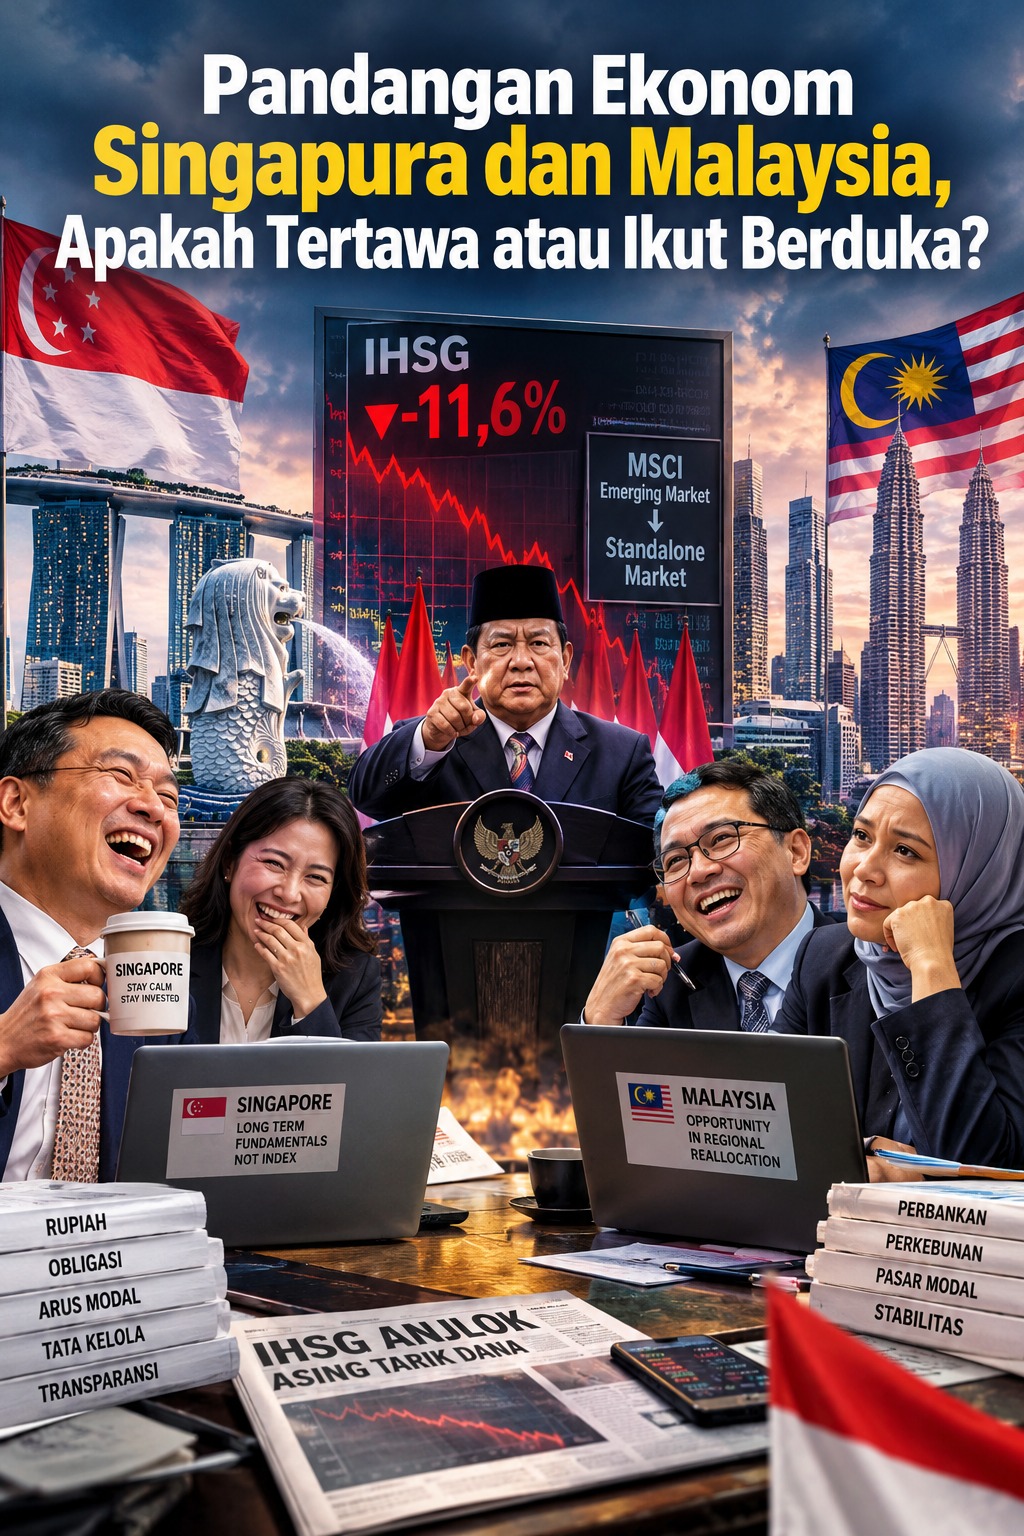
Pada 16 Oktober 2026, IHSG terjun sekitar 11,6 persen, salah satu kejatuhan harian terburuk sejak 1998. MSCI mengusulkan perubahan status Indonesia dari Emerging Market menjadi Standalone Market. Penyebabnya bukan karena investor kurang nasionalis, melainkan persoalan transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan penegakan aturan yang dinilai belum memadai.
Reuters melaporkan, asing telah menarik sekitar US$4,6 miliar dari saham Indonesia sepanjang tahun itu. UBS memperkirakan potensi tambahan arus keluar sekitar US$4 miliar dari dana pasif dan US$15 miliar dari investor aktif jika penurunan status benar-benar terjadi. Angka terakhir merupakan perkiraan, bukan uang yang sudah pasti kabur.
Nah, di sinilah masalahnya. Prabowo boleh berani. Presiden memang bukan pegawai magang harus gemetar setiap kali lembaga asing mengangkat alis. Namun, keberanian politik dan kepercayaan investor merupakan dua makhluk berbeda. Yang satu bisa tumbuh karena pidato, yang lain membutuhkan bukti, konsistensi, dan aturan yang berlaku tanpa pandang bulu.
MSCI sendiri bukan pemerintah dunia. Ia penyedia indeks, produknya dijadikan acuan pengelola dana global. Namun, ketika indeksnya menjadi kompas investasi, perubahan klasifikasi dapat membuat manajer dana terpaksa mengubah portofolio. Jadi, melawan MSCI dengan pidato saja ibarat menggugat tukang timbangan karena berat badan kita tidak sesuai harapan.
Seperti apa pandangan ekonomi Singapura? Gary Tan dari Allspring Global Investments justru menyoroti kemungkinan rambatan masalah ke rupiah dan imbal hasil obligasi. Artinya, persoalan bisa meluas dari layar bursa ke biaya pembiayaan, dunia usaha, dan ekonomi masyarakat.
Radhika Rao dari DBS Bank mengkhawatirkan pengurangan eksposur investor pasif serta tekanan mata uang. Sementara itu, Angus Mackintosh dari Aletheia Capital menilai langkah MSCI terlalu keras, mengingat Indonesia sudah mengumumkan reformasi. Ia juga mempertanyakan kewajaran menyandingkan Indonesia dengan pasar seperti Lebanon, Palestina, dan Argentina.
So, Singapura bukan satu suara. Ada yang menganggap MSCI berlebihan, ada pula melihat risiko serius. Temasek dan GIC juga membantah tuduhan mencampuri keputusan MSCI. Investasi jangka panjang mereka, menurut penjelasan yang diberikan, berlandaskan fundamental aset dan perusahaan.
Malaysia punya kalkulator berbeda. Lim Sue Lin dari Maybank Investment Bank melihat kemungkinan sebagian perhatian investor beralih ke pasar Malaysia. Perbankan seperti Public Bank, AMMB Holdings, dan Hong Leong Bank, serta perusahaan perkebunan seperti SD Guthrie, Sarawak Oil Palms, dan Ta Ann, menjadi peluang yang disorot.
Waduh, wak! Kita sedang sibuk membuktikan, Indonesia perkasa, tetangga sudah menghitung kemungkinan kebagian tamu yang pindah rumah. Bukan berarti Malaysia pasti menang, tetapi dalam pasar modal, kelemahan pesaing bisa menjadi kesempatan bisnis.
Gerakan #BuyIndonesia tetap boleh dilakukan. Pembelian domestik dapat menopang permintaan saham dan membantu sentimen. Namun, ia tidak otomatis memperbaiki struktur kepemilikan yang tidak transparan, menambah saham publik benar-benar beredar, atau menghentikan dugaan manipulasi. Membeli saham perusahaan bermasalah tanpa memperbaiki masalahnya sama seperti mengecat rumah yang fondasinya retak. Dari jauh cantik, dari dekat bikin kontraktor menangis.
MSCI memberi Indonesia waktu konsultasi hingga 30 April 2027 dan akan mengumumkan keputusan paling lambat 30 Juni 2027. Berarti masih ada waktu membuktikan reformasi benar-benar bekerja.
Kesimpulannya, jangan buru-buru merayakan IHSG hijau seperti menerima medali Olimpiade. Pasar saham bukan lomba siapa paling berani menantang asing, melainkan ujian siapa paling mampu membangun kepercayaan.
Prabowo boleh menantang MSCI. Dasco boleh mengajak membeli saham. Analis boleh optimistis. Namun, pemerintah harus memastikan transparansi, penegakan hukum, dan kualitas pasar benar-benar membaik.
Sebab, patriotisme boleh membuat dada membusung. Tetapi kalau tata kelola masih membuat investor mengernyit, dada membusung itu tidak akan otomatis membuat rupiah menguat. Jangan sampai kita sibuk memenangkan perang melawan MSCI di podium, sementara investor diam-diam memenangkan perang melawan portofolionya sendiri dengan cara angkat kaki.
Rosadi Jamani